Представим, что американский бренд товаров для плавания заказал у зарубежного поставщика плавательные очки под собственной маркой с отгрузкой в январе. Товар и цена согласованы. Остаётся одно решение, от которого зависит порядок ввоза в США. Кто будет импортёром, указанным в таможенной декларации (IOR), — сам бренд или зарубежная организация?
Таможенно-пограничная служба США (CBP) опубликовала временное окончательное правило 6 ноября 2026 года. Оно вступит в силу 5 января 2027 года. Требования к иностранным IOR охватывают формальное декларирование товаров для внутреннего потребления и упрощённое декларирование для внутреннего потребления, для которого нужна форма CBP 3461 или 7501 либо её электронный эквивалент. Правило в Federal Register, даты и § 141.21
Вариант 1 — IOR выступает американский покупатель, отвечающий требованиям
- До 5 января. Покупатель, имеющий право подавать декларацию, может действовать самостоятельно по действующим процедурам или уполномочить лицензированного таможенного брокера подать её от своего имени. Правило в Federal Register, §§ 141.21–141.22 и правовая основа
- С 5 января. Покупатель, отвечающий критериям американского IOR, по-прежнему может подать декларацию самостоятельно при наличии соответствующего права или обратиться к лицензированному брокеру, в том числе не прошедшему проверку CTPAT. При подаче декларации и её сводной формы заявитель указывает соответствие критериям американского IOR, когда это требуется. Согласно § 110.2, компания должна находиться в США, быть учреждена по законам США и отвечать либо установленным условиям бенефициарного владения и контроля, либо условию о недвижимости в США. Уточните соответствие критериям у брокера до подачи. Правило в Federal Register, §§ 110.2 и 141.22 · Уведомление CBP о подаче деклараций
Вариант 2 — IOR выступает зарубежная организация
- До 5 января. Если зарубежная организация является корпорацией-нерезидентом и ввозит товары для внутреннего потребления, действующий § 141.18 требует иметь в соответствующем штате представителя-резидента, уполномоченного принимать процессуальные документы, и подать таможенное обеспечение по форме CBP 301 с поручительством компании-резидента. Зарубежная организация с правом подавать декларацию могла поручить это лицензированному американскому брокеру. Новое требование о проверке CTPAT тогда не действовало. 19 CFR § 141.18 · Пояснение в Federal Register, 91 FR 69983–84
- С 5 января. По подпадающим под правило декларациям иностранный IOR, прошедший проверку по программе CBP «Таможенно-торговое партнёрство против терроризма» (CTPAT) и имеющий право подачи, может подать декларацию сам или нанять лицензированного брокера. Иностранный IOR без проверки CTPAT должен назначить лицензированного брокера, прошедшего такую проверку, чтобы тот подал декларацию или выступил как IOR. Если иностранный доверитель не является ни собственником, ни покупателем товара, назначенный проверенный брокер должен выступить как IOR. Правило в Federal Register, §§ 110.3 и 141.21
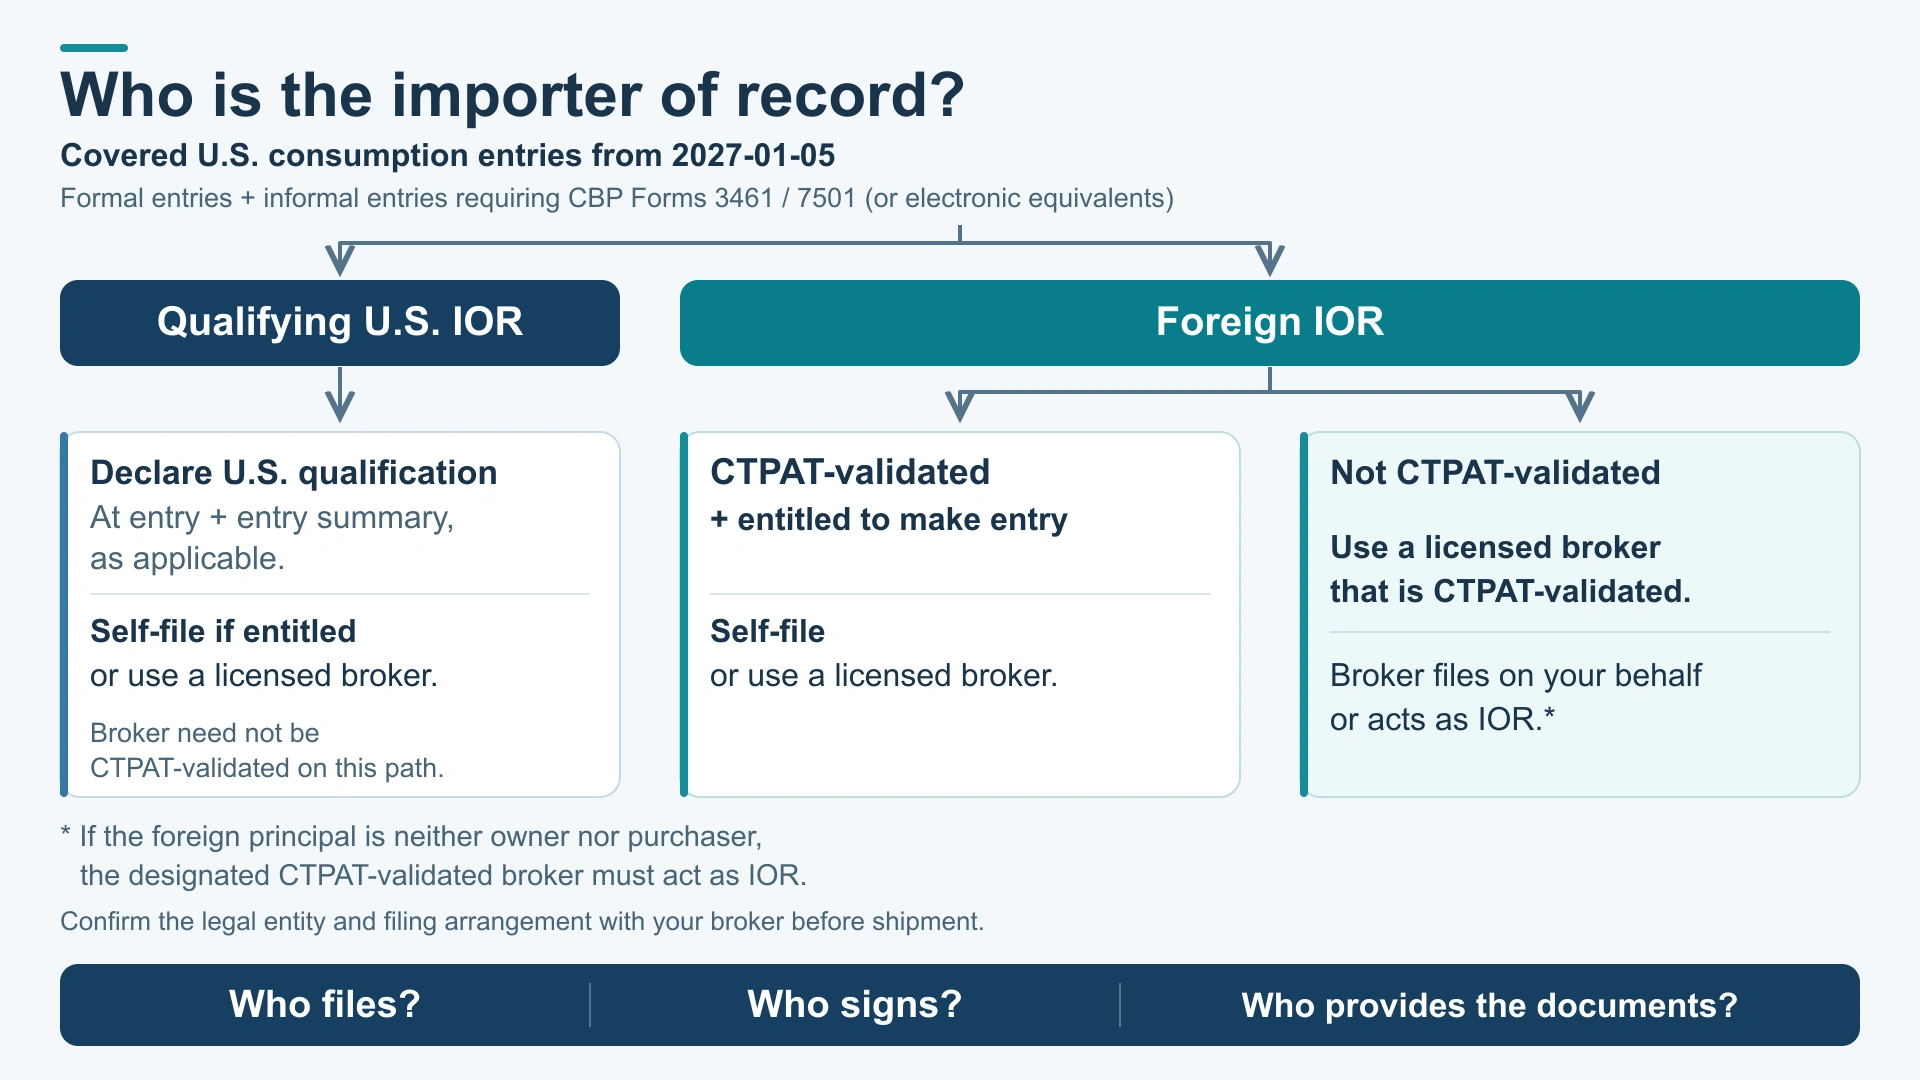
Схема охватывает формальные декларации о ввозе в США для внутреннего потребления и упрощённые декларации, требующие формы CBP 3461 или 7501 либо электронного эквивалента, по правилам с 5 января 2027 года. Американский IOR, отвечающий требованиям, указывает свой статус при подаче декларации и её сводной формы, когда это требуется. При наличии права подачи он может действовать самостоятельно. Он также может обратиться к лицензированному брокеру, в том числе к брокеру, не прошедшему проверку CTPAT. Иностранный IOR, прошедший проверку CTPAT и имеющий право подачи, может действовать самостоятельно или через лицензированного брокера. Иностранный IOR без проверки должен назначить лицензированного брокера, прошедшего проверку CTPAT, для подачи декларации или выполнения роли IOR. Если иностранный доверитель не собственник и не покупатель товара, назначенный проверенный брокер должен выступить как IOR. До отгрузки уточните у брокера, кто подаёт декларацию, кто подписывает и кто предоставляет документы.
С 5 января CBP обновляет обе формы и их электронные эквиваленты. Брокеры могут запросить дополнительное время на выполнение обязанности по проверке статуса клиента согласно § 111.29. Указанные выше требования к подаче вступают в силу 5 января. Уведомление CBP о подаче деклараций · Правило в Federal Register, раздел VII
Для товаров, по которым требуется подача данных сертификата, CPSC eFiling — отдельная процедура. При распределении обязанностей по таможенному декларированию согласуйте её с отделом по соблюдению требований. Руководство ALLWELL по CPSC eFiling
Что покупателю проверить до подтверждения заказа
- Кто будет IOR? Укажите юридическое лицо, при необходимости его отношение к товару как собственника или покупателя, ожидаемую дату подачи и предполагаемый брокером тип декларации. Проверьте статус проверки CTPAT, необходимый для подачи.
- Кто уполномочивает брокера? Укажите доверителя и уполномоченного подписанта таможенной доверенности. Уточните у брокера, подаст ли он декларацию от имени доверителя или выступит как IOR и какие данные доверителя нужны для подачи. Правило в Federal Register, §§ 141.21–141.22 и 141.46 · Уведомление CBP о подаче деклараций
- Кто готовит и проверяет документы? Поручите подготовку коммерческого счёта, упаковочного листа и сведений о товаре сторонам, у которых есть соответствующие данные. Попросите импортёра и брокера подтвердить, кто до отгрузки проверит классификацию, заявленную стоимость и необходимые данные сертификатов.